Domain deutschuebersetzungen.de kaufen?
Wir ziehen mit dem Projekt
deutschuebersetzungen.de um.
Sind Sie am Kauf der Domain
deutschuebersetzungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutschuebersetzungen.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
bersetzen und Dolmetschen, Fachbücher von Muhammad Sulaiman BadrDas vorliegende Handbuch stellt einen einzigartigen, konsequent an der Praxis orientierten Überblick zu den Rahmenbedingungen, Methoden und Arbeitsweisen des Übersetzens und Dolmetschens dar. Dabei werden nicht nur die sprachlichen Fähigkeiten und deren Einsatz vorgestellt, sondern auch die interkulturellen Herausforderungen und Anforderungen analysiert, die für eine erfolgreiche diplomatische Beziehung notwendig sind. Ein Buch für Praktiker, Vermittler und Auftraggeber, aber auch für alle, die einen Blick hinter die Kulissen diplomatischer Verständigungsbemühungen werfen wollen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Französische Sprachwissenschaft, Fachbücher von Elissa PustkaDieses Buch begeistert: für die französische Sprache, für die Wissenschaft und für die französische Sprachwissenschaft. Faszinierende aktuelle Themen wie Comic-Sprache, Bilinguismus und politische Rhetorik regen die Leser an, selbst zu entdecken, wie Sprache funktioniert. Auf einer soliden wissenschaftstheoretischen Basis führt dieses Werk in die Theorien und Modelle der Variations- und Wandelforschung sowie des Sprachkontakts ein und behandelt aus dieser Perspektive Phonetik und Phonologie, Morphologie, Syntax, Semantik und Pragmatik, Sprachgeschichte und Varietäten. Es regt dazu an, Faktenwissen kritisch zu hinterfragen und selbst wissenschaftlich aktiv zu werden. Zahlreiche Abbildungen, Audio-Materialien und Aufgaben innerhalb der Kapitel aktivieren die Leser durchgängig mit allen Sinnen und ermöglichen mit Hilfe von Online-Musterlösungen autonomes Lernen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übersetzungen, Fachbücher von Isabella GuanziniDas Fachbuch "Übersetzungen" von Isabella Guanzini bietet eine tiefgehende Analyse der Wechselwirkungen zwischen biblischen und theologischen Kategorien und deren Einfluss auf säkulare Diskurse. In einer Zeit, in der religiöse Sprache zunehmend in philosophischen und kulturellen Kontexten aufgegriffen wird, untersucht Guanzini, wie Denker wie Heidegger, Arendt, Kristeva, Lacan, Agamben und Žižek religiöse Elemente transformieren und neu interpretieren. Durch die Konzepte der Übersetzung, Re-Signifikation und Verortung in unterschiedliche symbolische Konstellationen wird ein neues Verständnis des Religiösen im säkularen Denken entwickelt. Das Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Religion, Philosophie und Ästhetik interessieren.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
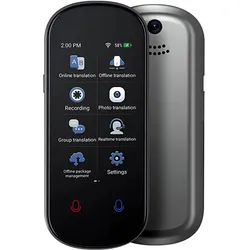
Avizar 139 Sprachen online / 17 Sprachen offline, Diktiergerät, SchwarzDas Diktiergerät von Avizar bietet eine fortschrittliche multilinguale KI-Sprachübersetzung, die in der Lage ist, 139 Sprachen online und 17 Sprachen offline zu verarbeiten. Mit einer hochauflösenden 8MP-Kamera ermöglicht es zudem die Fotoübersetzung, was es zu einem vielseitigen Werkzeug für Reisende und Sprachlerner macht. Der 3,1-Zoll-Touchscreen sorgt für eine benutzerfreundliche Bedienung, während die Wi-Fi-Verbindung und der USB-C-Anschluss eine einfache Datenübertragung und Konnektivität gewährleisten. Das kompakte und leichte Design macht es ideal für den mobilen Einsatz, sodass Nutzer es problemlos überallhin mitnehmen können. Der leistungsstarke 1200mAh-Akku sorgt dafür, dass das Gerät auch bei längeren Anwendungen zuverlässig funktioniert. - Multilinguale KI-Sprachübersetzung in 139 Sprachen online und 17 Sprachen offline - Fotoübersetzung mit 8MP-Autofokuskamera - Benutzerfreundlicher 3,1-Zoll-Touchscreen - Kompaktes und leichtes Design für einfache Mobilität - Wi-Fi-Verbindung und USB-C-Anschluss für flexible Konnektivität.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Dolmetschen im Mittelalter, Fachbücher von Reinhard SchneiderAuch im Mittelalter setzten Reisen in fremde Länder Kenntnisse der jeweiligen Sprache oder eine entsprechende Vermittlung voraus. So klar diese Einsichten sind, so unbefriedigend ist die bisherige Forschungslage. In diesem Buch wird nun die Geschichte des Dolmetschens und der Dolmetscher für das gesamte Mittelalter betrachtet. Räumlich konzentriert es sich auf Europa, insbesondere den Bereich der westlichen Kirche und des römisch-deutschen Reiches. Die vielfältigen angesprochenen Themen münden in eine systematische Darstellung, die Einblicke in einen äusserst bedeutenden Aspekt mittelalterlicher verbaler Kommunikation über fremdsprachliche Hürden hinaus gewährt. Hinzu kommen faszinierende Blicke hinter den sprachlichen Vorhang des Lateinischen.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
bersetzen und Dolmetschen, Fachbücher von Muhammad Sulaiman BadrDas vorliegende Handbuch stellt einen einzigartigen, konsequent an der Praxis orientierten Überblick zu den Rahmenbedingungen, Methoden und Arbeitsweisen des Übersetzens und Dolmetschens dar. Dabei werden nicht nur die sprachlichen Fähigkeiten und deren Einsatz vorgestellt, sondern auch die interkulturellen Herausforderungen und Anforderungen analysiert, die für eine erfolgreiche diplomatische Beziehung notwendig sind. Ein Buch für Praktiker, Vermittler und Auftraggeber, aber auch für alle, die einen Blick hinter die Kulissen diplomatischer Verständigungsbemühungen werfen wollen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Französische Sprachwissenschaft, Fachbücher von Elissa PustkaDieses Buch begeistert: für die französische Sprache, für die Wissenschaft und für die französische Sprachwissenschaft. Faszinierende aktuelle Themen wie Comic-Sprache, Bilinguismus und politische Rhetorik regen die Leser an, selbst zu entdecken, wie Sprache funktioniert. Auf einer soliden wissenschaftstheoretischen Basis führt dieses Werk in die Theorien und Modelle der Variations- und Wandelforschung sowie des Sprachkontakts ein und behandelt aus dieser Perspektive Phonetik und Phonologie, Morphologie, Syntax, Semantik und Pragmatik, Sprachgeschichte und Varietäten. Es regt dazu an, Faktenwissen kritisch zu hinterfragen und selbst wissenschaftlich aktiv zu werden. Zahlreiche Abbildungen, Audio-Materialien und Aufgaben innerhalb der Kapitel aktivieren die Leser durchgängig mit allen Sinnen und ermöglichen mit Hilfe von Online-Musterlösungen autonomes Lernen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Übersetzungen, Fachbücher von Isabella GuanziniDas Fachbuch "Übersetzungen" von Isabella Guanzini bietet eine tiefgehende Analyse der Wechselwirkungen zwischen biblischen und theologischen Kategorien und deren Einfluss auf säkulare Diskurse. In einer Zeit, in der religiöse Sprache zunehmend in philosophischen und kulturellen Kontexten aufgegriffen wird, untersucht Guanzini, wie Denker wie Heidegger, Arendt, Kristeva, Lacan, Agamben und Žižek religiöse Elemente transformieren und neu interpretieren. Durch die Konzepte der Übersetzung, Re-Signifikation und Verortung in unterschiedliche symbolische Konstellationen wird ein neues Verständnis des Religiösen im säkularen Denken entwickelt. Das Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Religion, Philosophie und Ästhetik interessieren.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
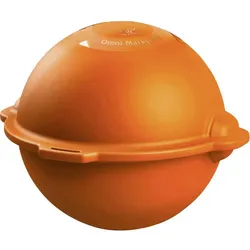
Tempo Communications Exakte Lokalisierung vergrabener Installationen, Messtechnik, MehrfarbigBei Anregung mit einem Standard-Marker-Lokator erzeugen die Markerbälle ein exakt auswertbares Hochfrequenzfeld für cm-genaue Ortung in bis zu 1,5 m Tiefe. Einzigartiges patentiertes Design für überlegene Leistungsmerkmale bei beliebiger Lage des Markerballs. Durch Verzicht auf potentiell gefährliche Chemikalien in den Markern umweltneutral. Der rein passive Aufbau des Markers garantiert seine jahrzehntelange zuverlässige Funktion über die gesamte Lebensdauer der unterirdischen Installation.535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avizar 142 Sprachen online / 20 Sprachen offline (16 GB), Diktiergerät, SchwarzDas Diktiergerät von Avizar bietet eine umfassende Sprachübersetzung in 142 Sprachen, wobei 20 Sprachen auch offline verfügbar sind. Es ermöglicht zudem die Fotoübersetzung in 39 Sprachen, was es zu einem vielseitigen Werkzeug für Reisende und Sprachlerner macht. Der klare 4,0-Zoll-IPS-Touchscreen sorgt für eine benutzerfreundliche Navigation und schnelle Zugriffe auf die Funktionen. Ausgestattet mit einer 5MP-Autofokus-Kamera, ermöglicht das Gerät die Erfassung von Texten und deren sofortige Übersetzung. Mit einem leistungsstarken 1500mAh-Akku und der Möglichkeit zur Speichererweiterung auf bis zu 32GB, bietet dieses Diktiergerät sowohl Flexibilität als auch Benutzerfreundlichkeit. Die Verbindungsmöglichkeiten umfassen Wi-Fi, einen USB-C-Anschluss und eine 3,5mm-Klinke, was die Integration in verschiedene Umgebungen erleichtert. - Sofortübersetzer mit KI für Sprache und Foto in 142 Sprachen - Offline-Sprachfunktion mit 20 vorinstallierten Hauptsprachen - Offline-Fotoübersetzung für 39 Sprachen mit 5MP-Kamera - Reaktionsschneller 4,0-Zoll-IPS-Touchscreen für einfache Navigation - Erweiterbarer Speicher von bis zu 32GB für zusätzliche Daten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.